Meyve-sebze kurutma ve paketleme tesisi kurmak veya mevcut işletmesini modernize etmek isteyen yatırımcılar, uygun proje ve başvuru koşullarını sağlamaları halinde IPARD III kapsamında %70’e kadar hibe desteğinden yararlanabilir. Kurutma, işleme, ayıklama, paketleme, depolama ve makine-ekipman yatırımları destek kapsamında değerlendirilebilir.
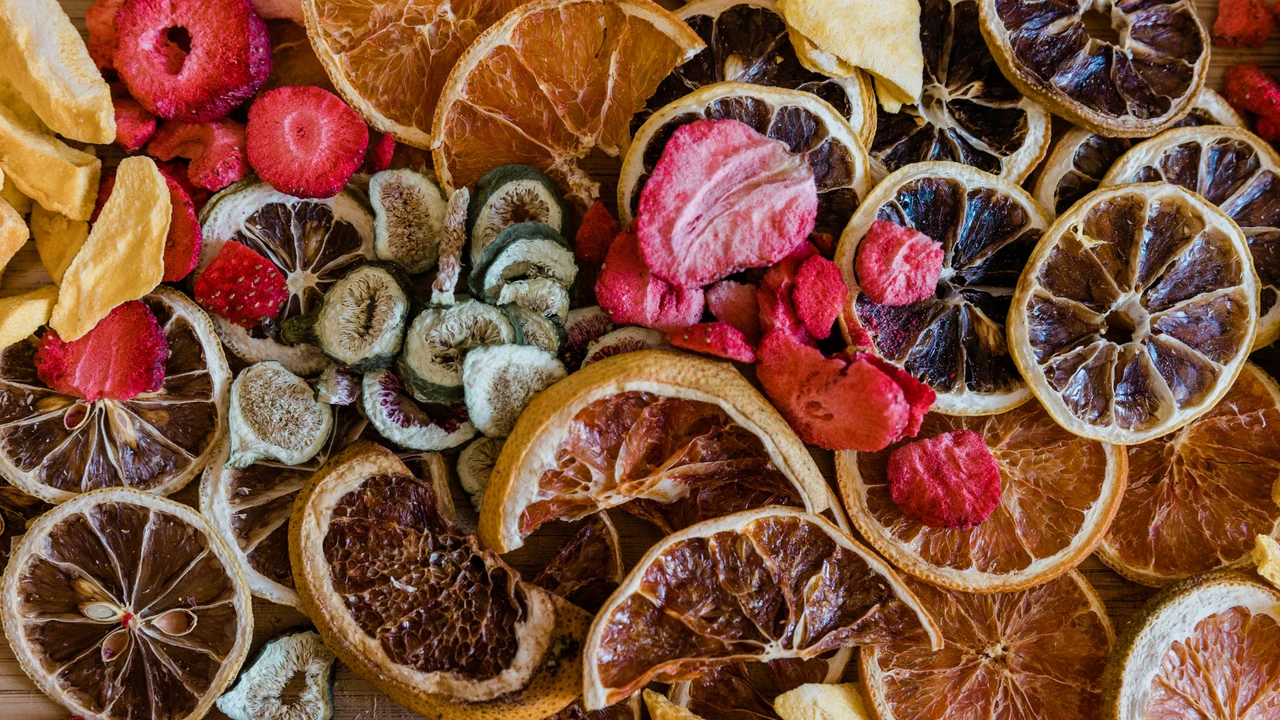
Meyve ve sebzelerin kurutularak daha uzun raf ömrüne sahip, katma değerli ürünlere dönüştürülmesi hem gıda sanayisi hem de kırsal kalkınma açısından önemli yatırım alanlarından biri olarak öne çıkıyor.
Kuru kayısı, elma, incir, çilek, domates ve benzeri ürünlerin işlenmesi, kurutulması ve paketlenmesine yönelik yatırım yapmak isteyen girişimciler, uygun proje ve başvuru şartlarını sağlamaları halinde IPARD III Programı kapsamında sunulan desteklerden yararlanabiliyor.
TKDK tarafından yürütülen IPARD III Programı kapsamında “Kurutulmuş Meyve ve Sebzelerin İmalatı”, desteklenebilecek katma değerli gıda ürünleri arasında açıkça yer alıyor. TKDK
IPARD III Programı'nın M7 – Çiftlik Faaliyetlerinin Çeşitlendirilmesi ve İş Geliştirme tedbirinde baz hibe oranı %60 olarak uygulanıyor.
Başvuru sahibinin genç yatırımcı kriterlerini karşılaması veya uygun organik tarım sertifikasına sahip olması durumunda destek oranı %70’e kadar çıkabiliyor. Program kapsamında uygun yatırım tutarı ise 5.000 Avro ile 500.000 Avro arasında belirlenmiş durumda. TKDK
Örneğin 500.000 Avro tutarında uygun harcamaya sahip bir yatırımda %60 destek oranı üzerinden hibe tutarı 300.000 Avroya ulaşabilir. %70 destek oranına hak kazanan projelerde ise nihai hibe miktarı, çağrı ilanındaki koşullar ve projenin uygun harcamaları doğrultusunda ayrıca hesaplanır.
Bu nedenle yatırım bütçesinin yalnızca toplam maliyet üzerinden değil, TKDK tarafından uygun kabul edilen harcamalar üzerinden planlanması gerekir.
Meyve-sebze kurutma ve paketleme tesislerinde yatırımın kapsamına göre kurutma sistemleri, ürün hazırlama ve işleme ekipmanları, ayıklama ve sınıflandırma hatları, paketleme sistemleri, depolama altyapısı ve çeşitli makine-ekipman yatırımları proje kapsamında değerlendirilebilir.
TKDK'nın farklı meyve-sebze işleme yatırımlarına yönelik uygun harcama listelerinde kurutma ekipmanlarının yanı sıra dondurarak kurutma gibi teknolojilere ilişkin makineler de yer alabiliyor. Ancak hangi ekipmanın destek kapsamında olacağı, başvurunun yapılacağı tedbir ve güncel çağrı rehberine göre kesinleştirilmelidir. TKDK
Doğru makine kapasitesinin belirlenmesi de büyük önem taşır. Gereğinden yüksek kapasiteli veya yatırım modeliyle uyumsuz makinelerin seçilmesi proje bütçesini artırabileceği gibi başvurunun teknik değerlendirmesini de etkileyebilir.
Kurutulmuş meyve ve sebze imalatı, IPARD III kapsamında katma değerli ürün faaliyetleri arasında değerlendirilebiliyor.
Bu faaliyet kapsamında yatırımın kırsal alanda gerçekleştirilmesi ve tüzel kişi başvurularında işletmenin mikro işletme kriterlerini sağlaması gibi özel şartlar bulunabiliyor. Ayrıca gıda ürünlerinin işlenmesi ve paketlenmesine yönelik işletmelerin 5996 sayılı mevzuat kapsamında gerekli üretim ve kayıt şartlarını yerine getirmesi gerekiyor. Yeni işletmelerde ilgili prosedürlerin nihai ödeme aşamasına kadar tamamlanabilmesine yönelik hükümler bulunuyor. TKDK
Bu nedenle işletmenin hukuki yapısı, yatırım yeri, kapasitesi ve üretilecek ürünler proje hazırlanmadan önce birlikte değerlendirilmelidir.
Kurutma teknolojileri, meyve ve sebzelerin raf ömrünün uzatılmasına ve ürünlerin farklı pazarlara sunulmasına olanak sağlar.
Taze ürünün yalnızca hasat döneminde satılması yerine, işlenerek katma değerli bir ürüne dönüştürülmesi üretici ve yatırımcı açısından yeni gelir kanalları oluşturabilir.
Doğru planlanmış bir tesis; kurutma, ayıklama, paketleme ve depolama süreçlerinin tek bir üretim zinciri içerisinde yönetilmesine imkân sağlayabilir.
TKDK, 30 Eylül 2026 tarihli duyurusunda Eylül ayında yayımlanması planlanan M7 çağrı ilanının ileri bir tarihe ertelendiğini açıkladı.
Kurum, söz konusu tedbir kapsamındaki başvuruların 2026 yılı içerisinde İl Koordinatörlükleri ve İl İrtibat Ofisleri tarafından alınmasının planlandığını belirtiyor. Bu nedenle yatırım yapmak isteyenlerin proje hazırlıklarını sürdürmesi ancak kesin başvuru koşulları için yeni çağrı ilanını takip etmesi önem taşıyor. TKDK
Yeni bir meyve-sebze kurutma ve paketleme tesisi kurmayı, mevcut tesisinizi modernize etmeyi veya üretim kapasitenizi geliştirmeyi planlıyorsanız yatırımın destek programlarına uygun biçimde yapılandırılması büyük önem taşır.
Alp Asistanlık PRO olarak yatırım fikrinizi analiz ediyor, uygun destek programlarını belirliyor, yatırım kalemlerinizi değerlendiriyor ve proje başvuru sürecinizi profesyonel şekilde planlıyoruz.
Detaylı bilgi ve ön değerlendirme için bizimle iletişime geçin.
📞 0532 359 00 46
🌐 alpasistanlik.com
Destek oranları, yatırım limitleri ve uygun harcamalar başvuru sahibinin niteliğine, yatırımın kapsamına ve güncel çağrı koşullarına göre değişiklik gösterebilir.
Ceviz ve kuruyemiş işleme tesisi kurmak veya mevcut işletmesini modernize etmek isteyen yatırımcılar, uygun proje ve başvuru koşullarını sağlamaları halinde kırsal kalkınma desteklerinden yararlanabilir. Kırma, ayıklama, sınıflandırma, kavurma, paketleme, depolama ve makine-ekipman yatırımları proje kapsamında değerlendirilebilir.
Daha Fazla
Mantar üretim tesisi kurmak veya mevcut üretim alanını modernize etmek isteyen yatırımcılar, uygun proje ve başvuru koşullarını sağlamaları halinde IPARD III kapsamında %70’e kadar hibe desteğinden yararlanabilir. İklimlendirme, üretim ekipmanları, paketleme, depolama ve tesis modernizasyonu gibi yatırımlar destek kapsamında değerlendirilebilir.
Daha FazlaHer yatırımın kapsamı ve uygunluk koşulları farklıdır. Yaklaşık bilgilerle ön değerlendirme başlatarak seçenekleri birlikte netleştirebilirsiniz.
Ön Değerlendirme Başlat
Reçel ve marmelat üretim tesisi kurmak veya mevcut işletmesini modernize etmek isteyen yatırımcılar, uygun koşulları sağlamaları halinde IPARD III kapsamında %70’e kadar hibe desteğinden yararlanabilir. Üretim tesisi, makine-ekipman, pişirme, dolum ve paketleme yatırımları destek kapsamında değerlendirilebilir.
Daha Fazla